
サンコール(5985)
2026年10月6日の終値は2,713円(+167円)となっています
この銘柄は、8月の決算発表を境に株価水準を大きく切り上げ、9月の調整を経て再び上昇基調を強めています。10月6日には2,713円まで上昇し、年初来高値を更新しました。短期的な過熱感はあるものの、足元の強さは決算直後の勢いだけでは説明できません。AI・データセンター物色が半導体から光通信や電線など周辺インフラへ広がる中、同社にも新たな評価軸が加わり始めています。
サンコールは、自動車向け精密ばねやリングギアを主力とする部品メーカーです。近年は情報通信用の光コネクタを成長分野として強化しており、データセンター増設を背景としたAI・通信インフラ関連のテーマ性も備えています。
市場の見方を変えたのが、8月7日の第1四半期決算でした。データセンター向け需要の拡大を背景に、通期営業利益予想を58億円から85億円へ大幅に引き上げ、年間配当も30円から35円へ増額しています。「AI関連」という連想にとどまらず、通信関連事業の成長が実際の利益に表れ始めた点が重要です。
市場全体の物色変化も追い風です。AI・データセンター関連では半導体株への買いが続く一方、フジクラや古河電工など光通信・電線関連にも資金が向かい、物色対象は周辺インフラへ広がっています。通信関連事業の成長をすでに数字で示していたサンコールは、この流れの中で改めて投資対象として意識されやすい立ち位置にあると見ています。
※ サンコール(5985)の日足
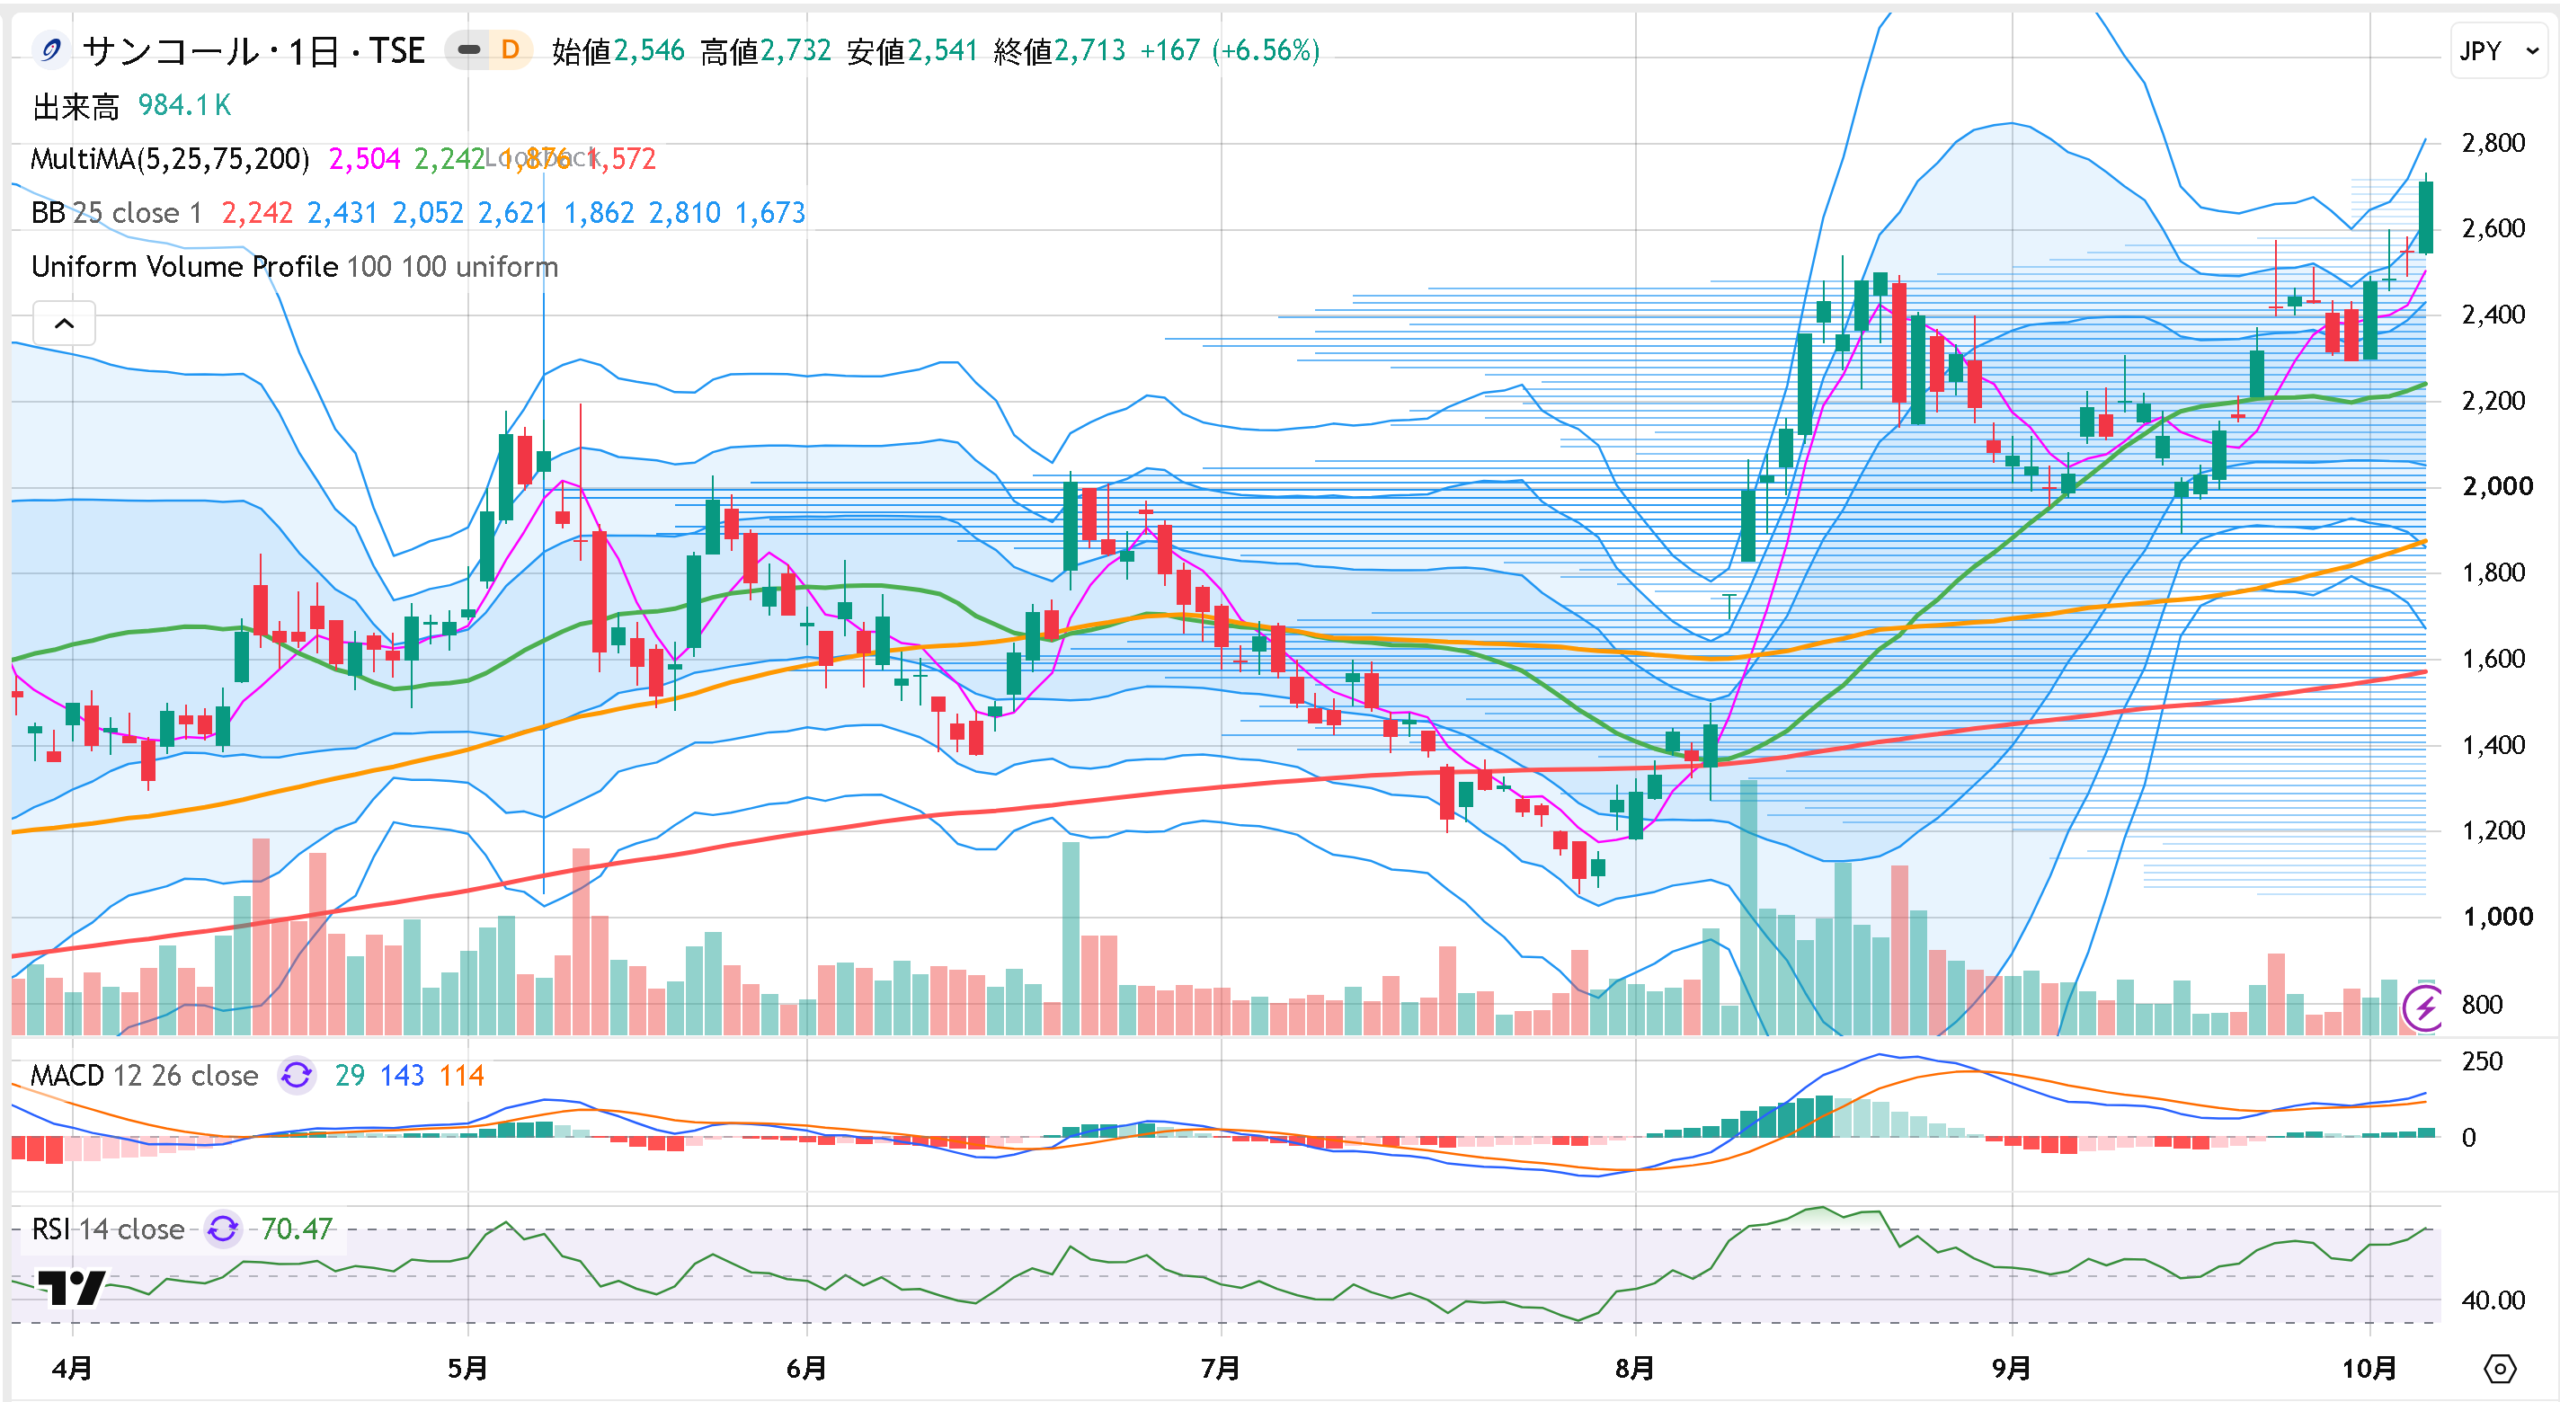
日足に目を向けると、株価は決算後に2,500円台まで上昇した後、9月には1,900円付近まで調整しました。しかしそこで崩れず、10月に入ると再び切り返しています。決算直後だけの一過性の反応ではなく、調整を挟みながら高値を切り上げる相場です。
また、この一連の値動きには、短期資金を扱う投機系ファンドが水面下で関与しています。特徴は、一直線に株価を押し上げるのではなく、上昇後の調整で生まれる参加者の温度差や迷いを利用しながら、再び主導権を握る点です。年初来高値を付けた10月6日は、98万株の出来高を伴っていました。短期資金を一度ふるい落とし、次の買いを呼び込む形に見えます。日足の軌跡にも、その特徴はよく表れています。
バリュエーション面では、10月6日終値時点の予想PERは約13倍です。株価は大きく上昇しましたが、現在の利益予想を前提にすれば、AI・データセンター関連株として極端に割高とは言いにくい水準でしょう。自動車部品株としての割安さは薄れた一方、通信関連事業の成長が続けば、現在の評価を支える余地はあります。
日足では上昇トレンドが明確です。株価は主要な移動平均線をすべて上回り、各線も上向きで、MACDも再び上向きに転じています。一方でRSIは70台に乗り、ボリンジャーバンドの+2σも上抜けているため、短期的な過熱感には注意が必要です。当面は2,500円を維持できるかが焦点で、調整しても25日線を保てれば上昇基調は崩れにくいとみています。この水準を明確に割り込むようなら、上昇一服を警戒したいところです。
次の焦点は、11月13日に予定される第2四半期決算です。8月に上方修正した業績計画に対し、データセンター向けの通信関連事業がどこまで進捗しているかが問われます。成長継続が確認されれば、「自動車部品株」から「AI・データセンター関連株」へ変わりつつある市場の評価に、さらに説得力が加わります。
現在の相場は、AI・データセンター物色というテーマ性に実際の利益が重なり始めた局面にあります。この新しい評価軸を業績がどこまで裏付けられるかが、次の株価水準を決めるポイントになりそうです。
弊社の有料レポートでは、この銘柄を7月中旬の1,400円台から取り上げており、データセンター向け通信関連事業の成長と評価軸の変化、そして投機性の両面に着目し続けています。今後も弊社の有料レポートでは、こうしたテーマ性・投機性の高い短期物色に適した値幅取り候補を、詳細な分析とともに取り上げていく予定です。