
ノースサンド(446A)
2026年10月5日の終値は2,489円(-83円)となっています
東京市場では今年前半、AI・半導体・データセンター関連に資金が集中しましたが、6月後半からその偏りが緩み、7月以降はDXやITサービス関連にも物色が広がりました。ノースサンド(446A)は、この資金移動に乗って上昇を始めた銘柄のひとつです。
ただ、9月後半にAI・半導体が再び主役へ戻ると、同じテーマの銘柄でも明暗が分かれました。そのなかでノースサンドが高値圏に残れたのは、9月の好決算と上方修正によって、テーマ期待だけではない業績の強さを示したためです。
同社はIT戦略や業務改革、プロジェクト推進などを幅広く支援する総合コンサル企業です。企業のDX投資拡大やAI活用の実装需要が追い風で、ITコンサル・DX関連として物色されやすい銘柄といえます。
株価は6月23日の1,141円を起点に、7月末の1,573円を経て、8月末には2,123円まで水準を切り上げました。この段階では、DX・ITサービス株への資金流入という地合いの後押しが大きかったと考えられます。
そこへ業績の裏付けを加えたのが、9月11日発表の2027年1月期第2四半期決算です。売上高は前年同期比60.2%増、営業利益は68.7%増と大幅な増収増益で、通期予想も売上高405億円台、営業利益92億円台へ上方修正しました。コンサルタントを増やしながら稼働率90%以上を保ち、平均単価も前年同期比6.5%上昇しています。営業利益率は20.4%へ改善しており、人員増だけに頼らない成長が確認できます。
※ ノースサンド(446A)の日足
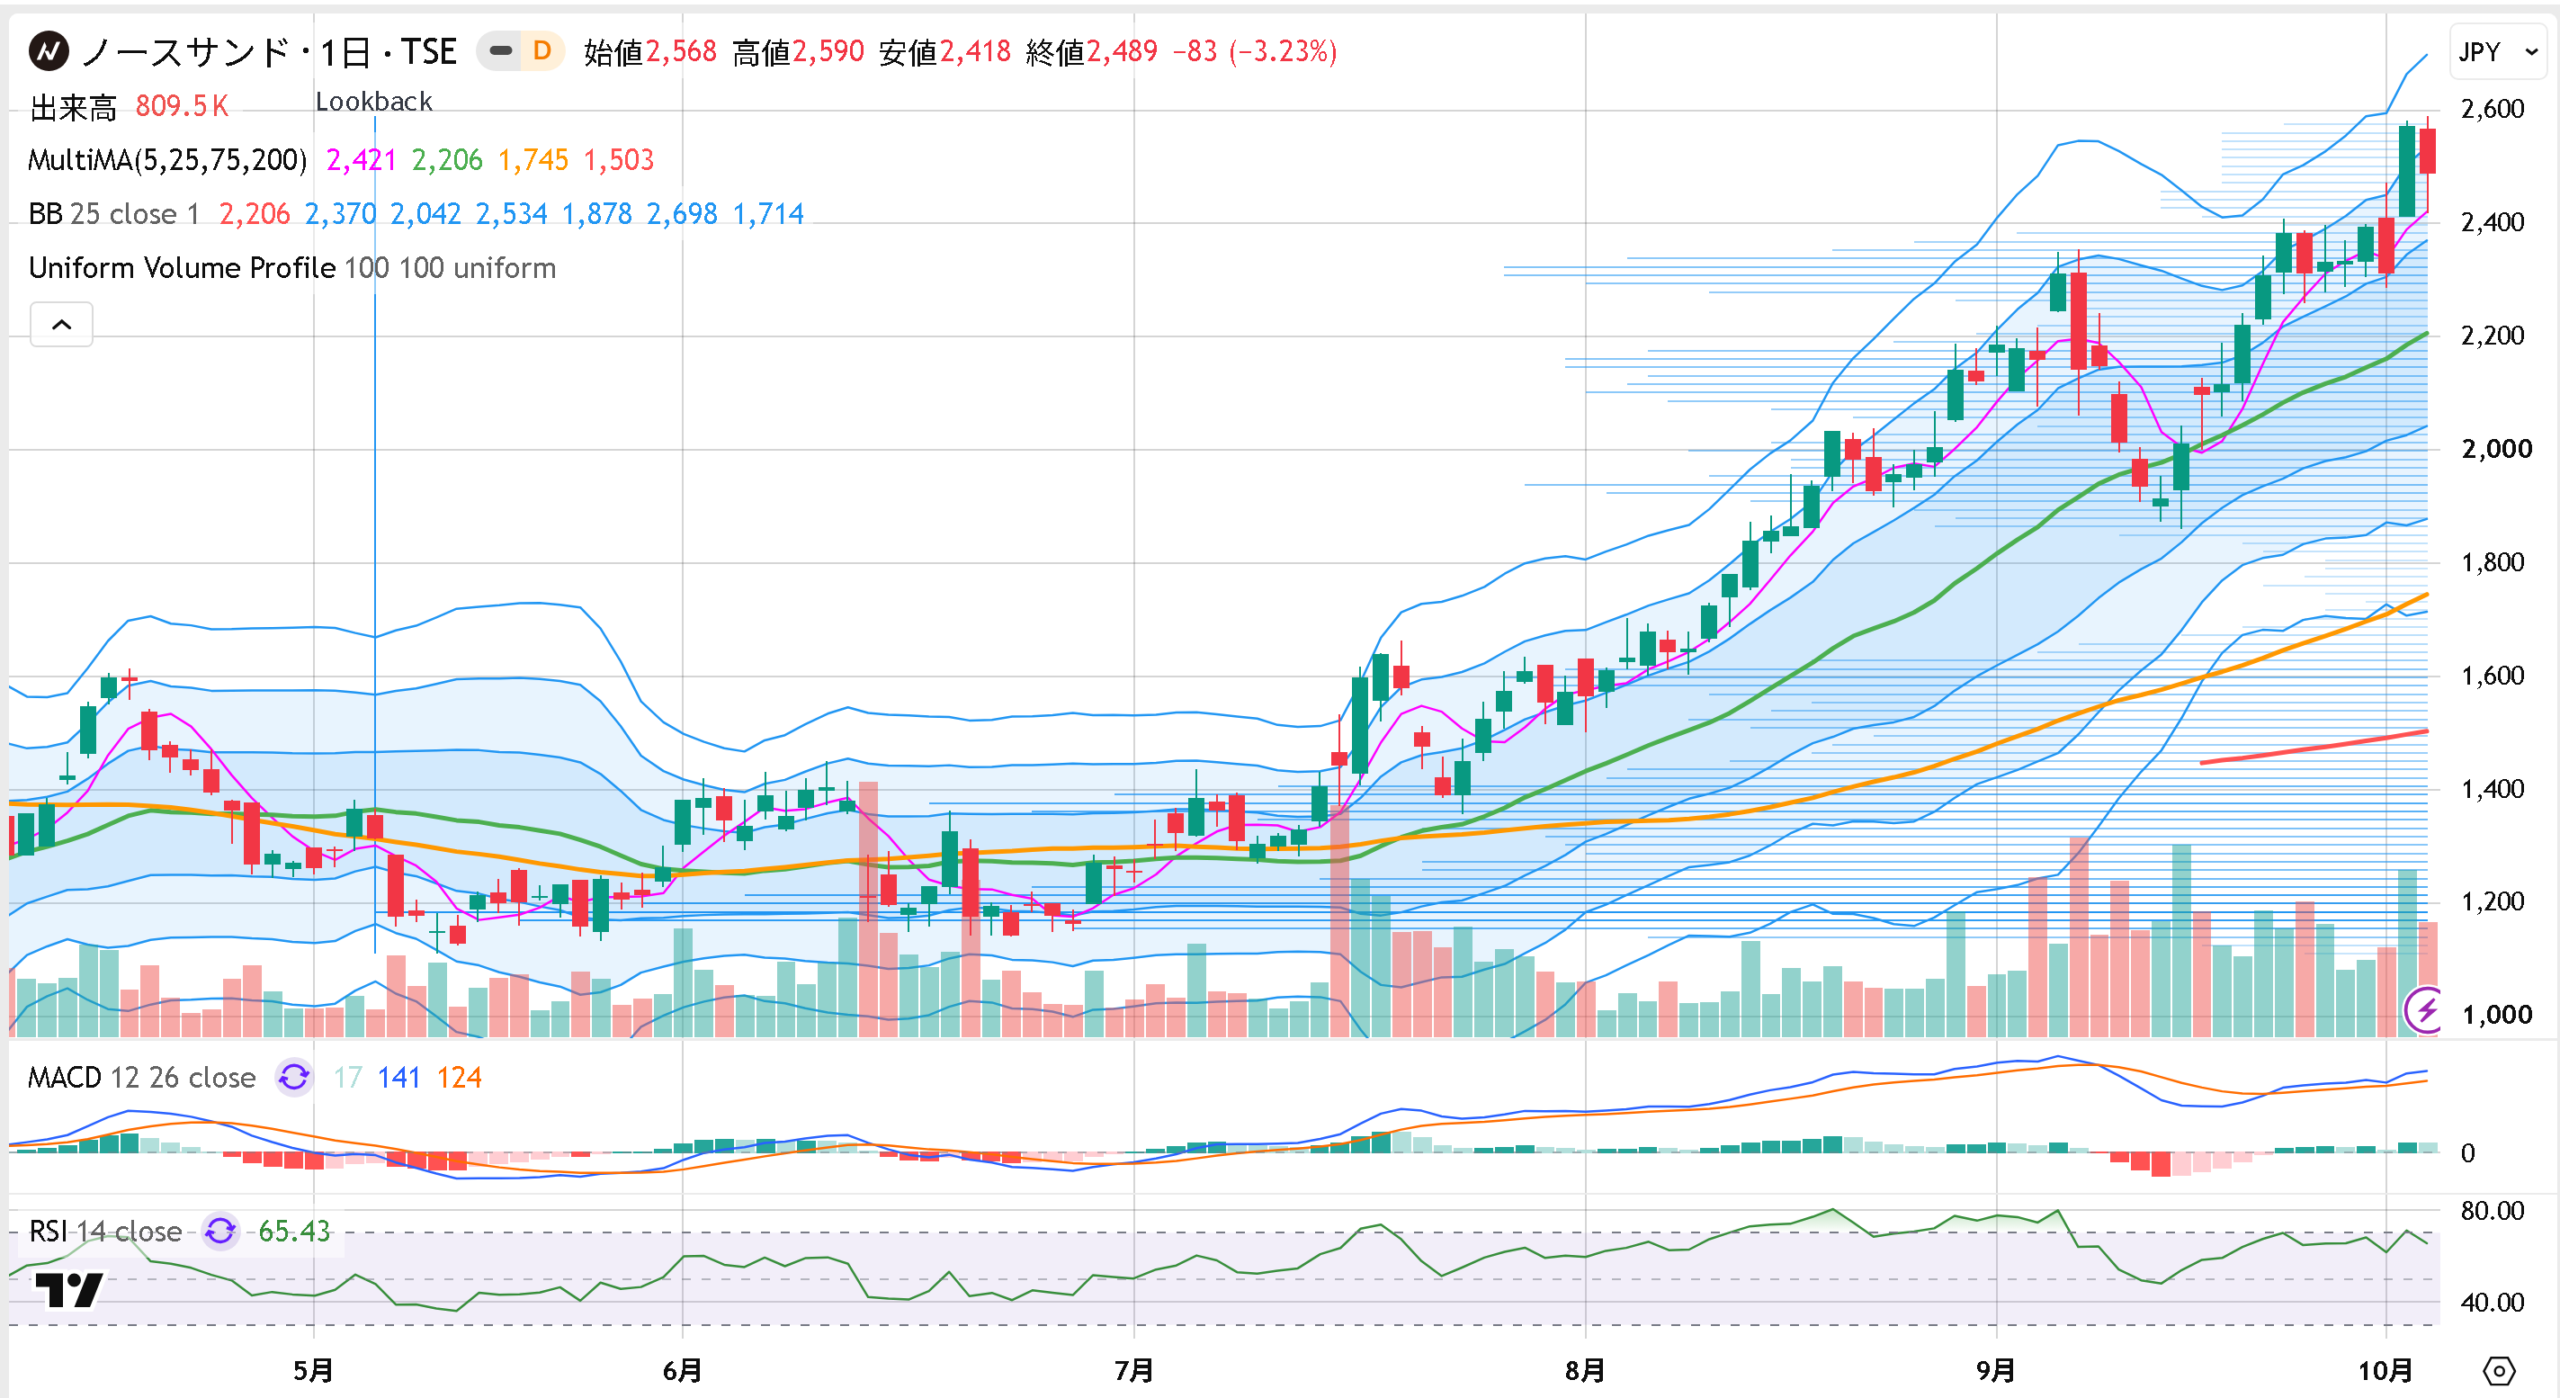
株価も素直に反応しており、発表直前の1,914円から買いが続き、9月18日には2,309円まで上昇しています。一日で織り込んで終わらず、数営業日かけて水準を切り上げた点は注目できます。7~8月にテーマ先行で買われた相場に、9月の決算で業績の裏付けが加わった形です。
10月2日には米アクセンチュアの好決算をきっかけに国内コンサル株へ買いが波及し、ノースサンドも11%超上昇して2,572円まで急伸しました。週明け5日は2,489円へ反落したものの、取引時間中には2,590円をつけています。AI・半導体が主役の地合いで、DX・ITサービス全体が買われているわけではないなかでの強さです。
日足は上昇トレンドを維持しており、25日線は2,206円にあり、75日線、200日線とともに上向きです。RSIも65前後と、強いものの極端な過熱圏ではありません。
目先のポイントは、9月以降に何度か上値を抑えられた2,300~2,400円台を保てるかです。この水準を維持しながら2,590~2,600円を明確に抜ければ、上昇トレンドの継続が意識されます。反対に心理的な節目となる25日線や9月の急落時に下値を支持したボリンジャーバンド-1σを明確に割り込むようなら、上昇基調に変化が出始めたと判断したいところです。
10月5日終値ベースの今期予想PERは約25倍です。会社予想では営業利益、純利益ともに前期比6割台後半の増益が見込まれており、PERだけで割高とは言い切れません。ただし株価は6月安値からすでに2倍を超え、成長期待の織り込みも進んでいます。ここからは、現在の評価を業績で正当化できるかが問われます。
ノースサンドは6~8月、DX・ITサービス株への資金移動を追い風に上昇しました。9月後半以降は同じテーマの銘柄が選別されるなかでも脱落せず、評価を一段高めています。「DX関連だから買われる銘柄」から、業績成長そのものを評価される銘柄へ変わりつつあります。短期的な調整には注意が必要ですが、高成長が続き、日足の上昇トレンドも保たれている間は、あえて売る理由は見当たりません。今後は高い成長率を維持できるかが、次の上昇を左右しそうです。
弊社の有料レポートでは、この銘柄を株価が1,300円台にあった7月前半から複数回取り上げており、DX・ITコンサル関連としてのテーマ性と、高成長を支える業績の裏付けの両面に着目し続けています。今後も弊社の有料レポートでは、こうしたテーマ性と業績の伸びを兼ね備え、短期物色に適した値幅取り候補を、詳細な分析とともに取り上げていく予定です。