
オープングループ(6572)
2026年9月18日の終値は272円(+6円)となっています
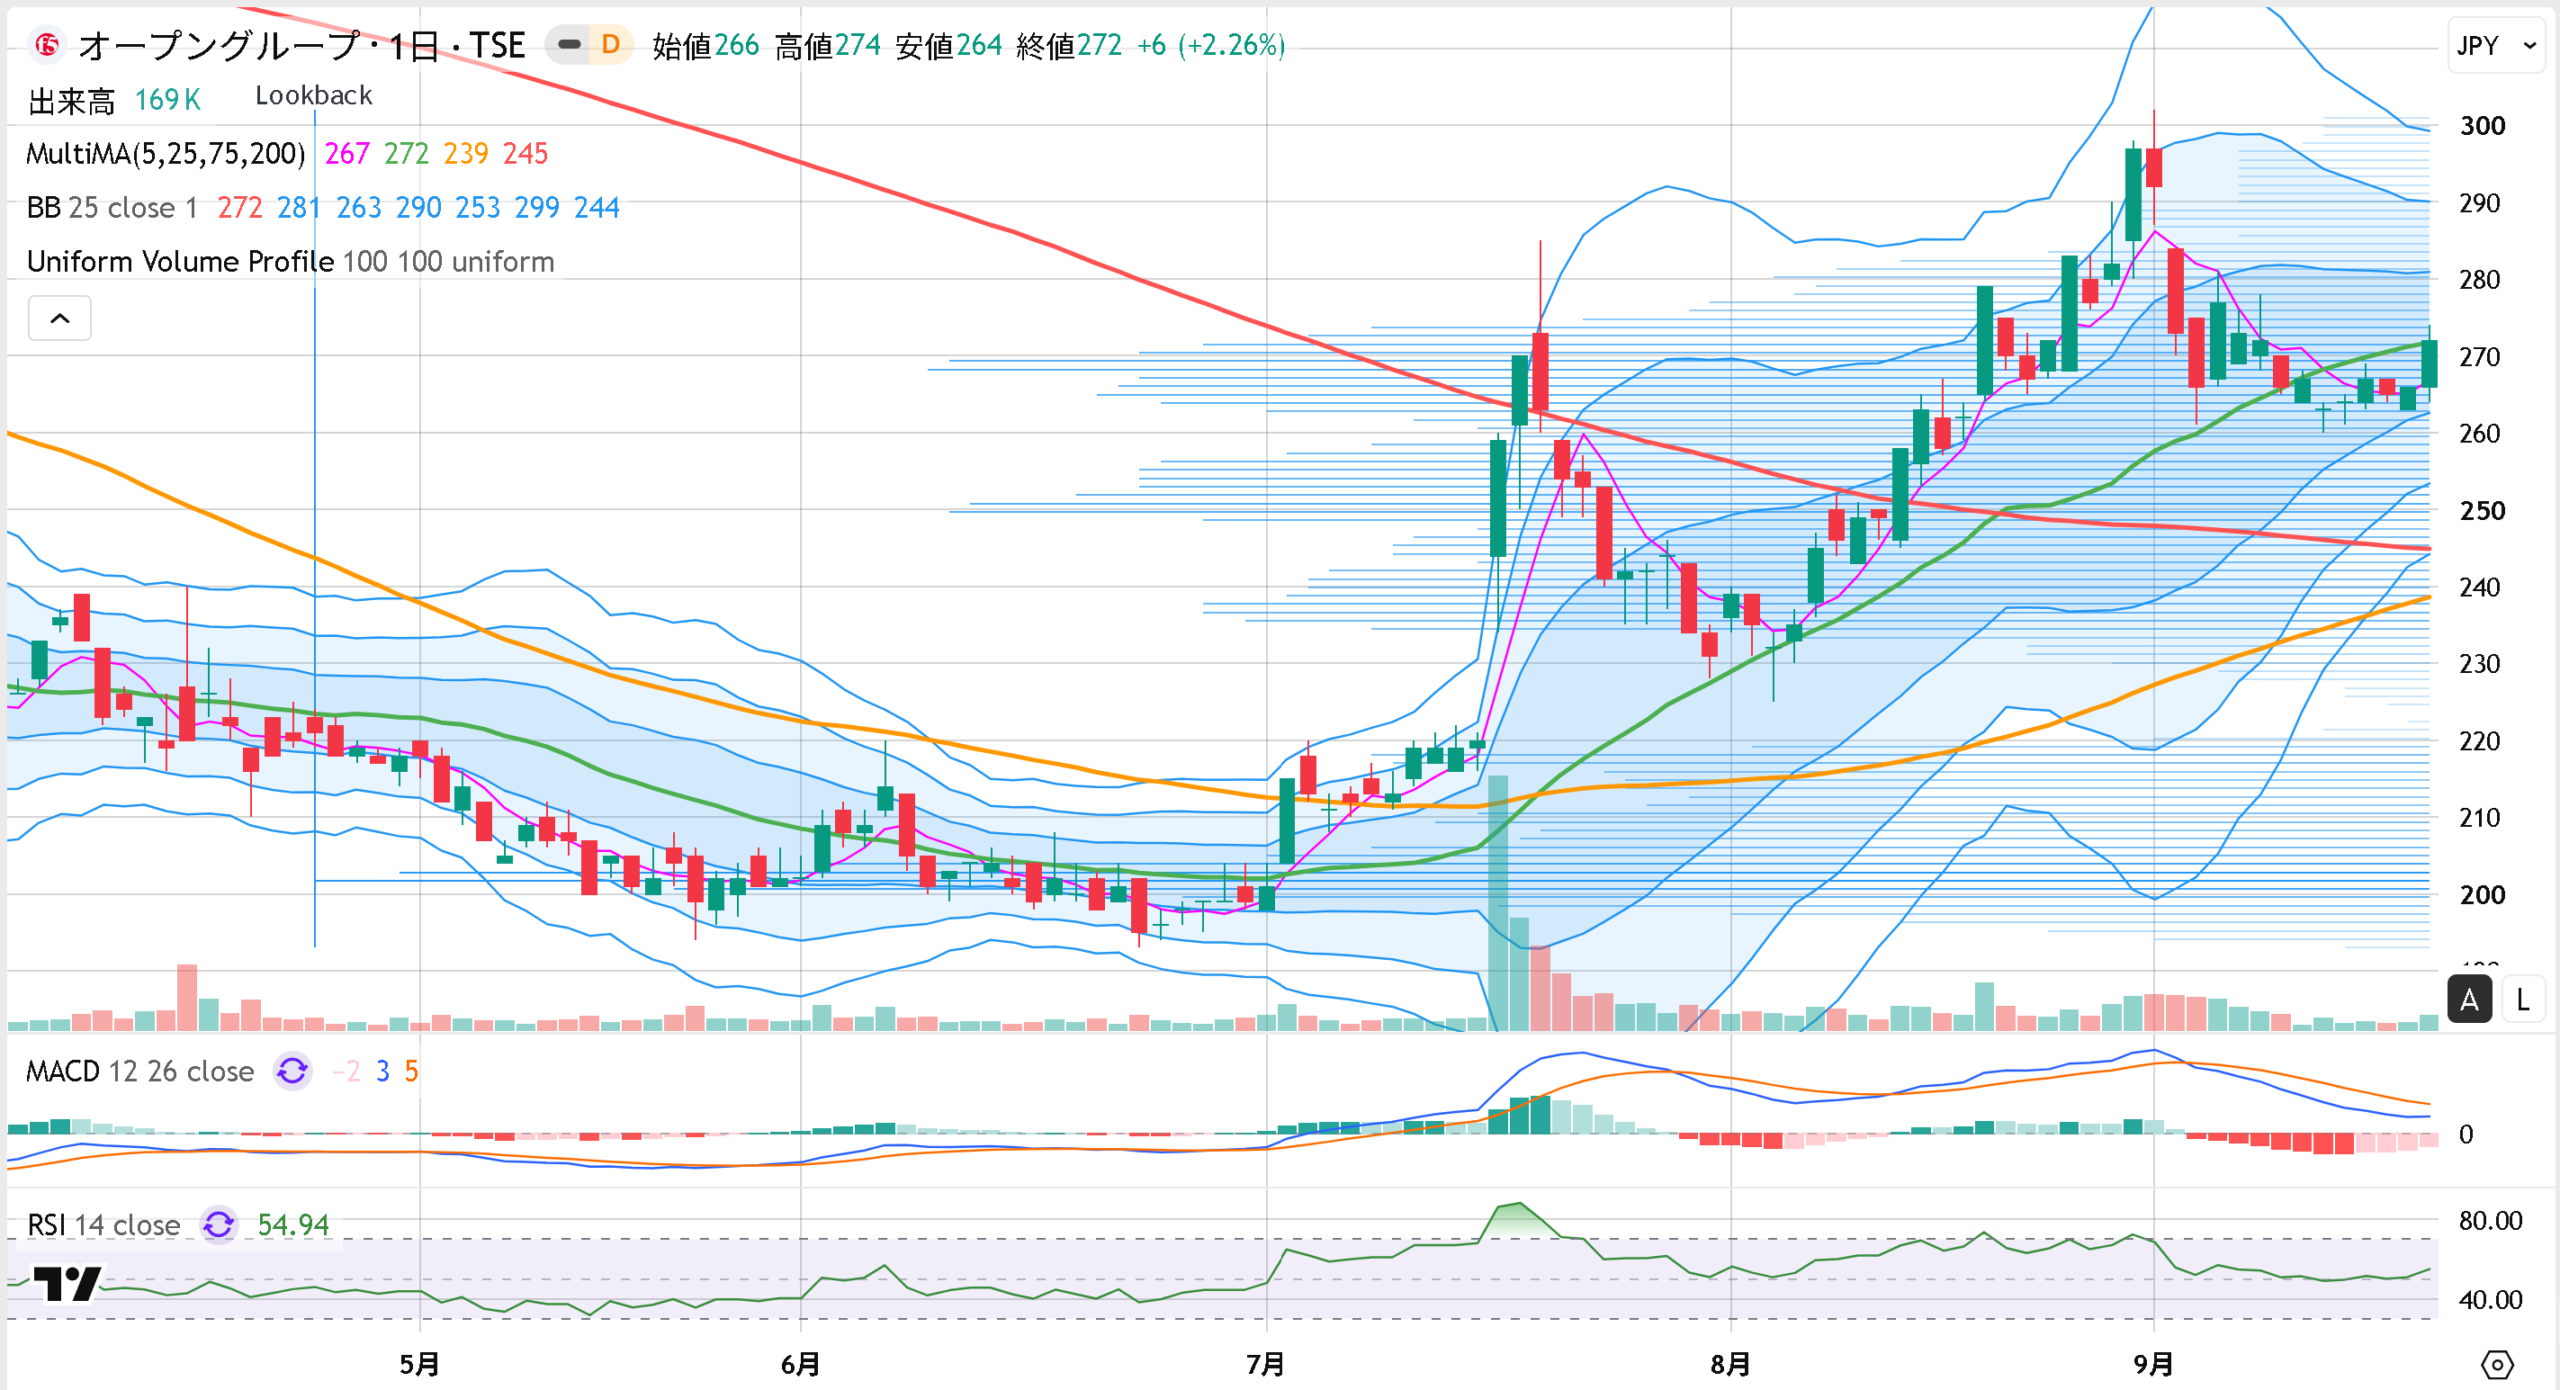
オープングループ(6572)は、6月安値193円を底に流れが変わり、9月には302円まで上昇しました。安値からの上昇率は約56%に達しています。足元では272円まで調整していますが、ここまで相場を押し上げてきた業績面の変化は崩れていません。急騰後の過熱感を冷ましながら、次の上値を試す力があるかを見極める局面として注目したいところです。
同社はRPAツール「BizRobo!」を軸に企業の業務自動化・効率化を支援しており、近年は「RoboRobo」を通じて人事・労務や与信管理、コンプライアンスチェック、採用などへAI活用を広げています。従来のRPAによる業務自動化にとどまらず、AIを実務へ組み込む領域へと事業の軸足を広げつつある銘柄です。ただし新サービスの業績寄与はまだ数字で確認できておらず、現時点では将来の成長余地を広げる材料と見るのが妥当でしょう。
相場の転機となったのは、7月に発表された第1四半期決算です。売上高は前年同期比18.8%増の23億2800万円、営業利益は同86.7%増の4億200万円と大幅増益を達成しました。主力のインテリジェントオートメーション事業の成長に加え、コストコントロールも進んだことで、利益の伸びが売上の伸びを大きく上回りました。営業利益は通期計画11億円に対し、1Qですでに36%超まで進捗しています。
株価はこの決算に素直に反応しました。発表直後は出来高が急増し、一日で17%超上昇。その後は押し戻される場面を挟みながらも買いが入り、300円台まで水準を切り上げています。単なる低位株人気だけでなく、利益成長をきっかけに市場の評価が変わったことが、今回の上昇相場の土台にあります。
※ オープングループ(6572)の日足
短期間で大きく値上がりした反動から、足元では利益確定売りも出ていますが、決算後に一時約130万株まで膨らんだ信用買い残は約75万株まで減少し、高値を追った買いポジションの整理が進んでいます。
時価総額172億円の現在、PERは23倍台、PBRは1.43倍です。6月安値から大きく値上がりしたため割安さだけを理由に買える水準ではありませんが、Q1で見せた増益ペースを踏まえると、極端な割高感が意識される水準でもありません。今後はAI・業務自動化への展開を実際の利益成長につなげ、現在の評価を維持できるかが問われます。
日足では、302円の高値を付けた後は260円台まで調整しましたが、足元では出来高を伴いながら5日線を上回り、25日線が位置する272円まで回復しています。RSIも55前後まで戻しており、過熱感を残さず持ち直しを探る動きです。75日線・200日線を大きく上回っており、中期の上昇基調は維持されています。まずは25日線を明確に上回り、280円前後を突破できるかが焦点で、抜ければ300円台の高値圏が再び視野に入ります。一方、260円前後を割り込むと戻り基調が弱まり、調整が長引く可能性には注意が必要です。
また、特定の投機筋が継続的にこの相場に関与しており、好決算をきっかけに出来高を急増させて値幅を広げた経緯からも、短期資金の出入りは活発です。値ごろ感にAIという分かりやすいテーマ性も重なり、材料をきっかけに短期資金が集まり値幅が大きくなる場面も考えられます。
次の大きな焦点は、10月15日に予定されている第2四半期決算です。すでに6月安値から大きく上昇したからこそ、ここからさらに評価を高めるには、1Qで見せた利益成長の継続が欠かせません。一方、投資家の期待値が高いまま推移し、小型株を物色しやすい地合いが続けば、決算を先取りする形で期待先行の上昇が続く可能性もあります。足元の調整をこなしながら260円前後を維持できるか、そして次の決算で株価上昇に見合う業績を示せるか。この二つが、再び300円台を目指す展開へ移れるかを見極めるポイントになりそうです。相場の主役はやはり決算という原点に、改めて戻ってくる局面と言えるでしょう。
弊社の有料レポートでは、本銘柄を6月から7月にかけて200円前後の段階で複数回取り上げており、AI・業務自動化事業の成長性と、値動きの軽さゆえの投機性の両面に着目し続けています。今後も弊社の有料レポートでは、こうしたテーマ性・投機性の高い短期物色に適した値幅取り候補を、詳細な分析とともに取り上げていく予定です。