
個別株投資では、景気や経済、政治、為替、金融政策など、マーケット全体の動向を把握することが不可欠です。これらの要因は相互に影響し合い、投資家心理や短期マネーの流れに影響を与えています。投資機会を活かすためには、こうした外部環境や市場心理をしっかりと理解することが、物色トレンドを見極めるうえで非常に重要です。
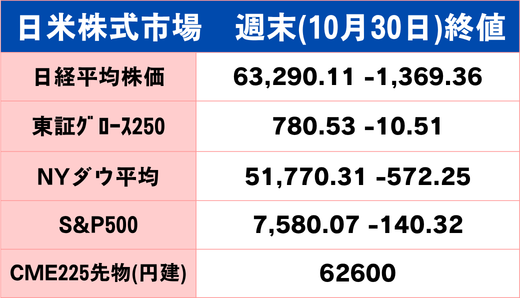
先週(〜10/30)の株式市場を揺さぶったのは、米巨大IT企業のAI投資は本当に回収できるのかという疑念でした。半導体メーカーの好決算で一時は買い戻されたものの、根本の不安は消えず、週末には再び急落。AIの成長期待が健在でも、それがそのまま株価の上昇を約束するわけではないことを、改めて突きつけられた一週間でした。
日経平均は29日まで3日続伸し、アドバンテストの業績上方修正を追い風に6万4,659円まで戻しました。ところが30日は一転して1,369円安。週末の米国市場でもSOX指数が約7%急落し、週明けの東京市場には重い宿題が残されました。
ここで押さえておきたいのは、半導体の需要そのものが崩れたわけではない点です。売られているのは業績ではなく、巨額の設備投資を続ける米巨大IT企業の採算に対する不信です。成長の期待ではなく、その成長にかかる費用が問われている以上、好決算をきっかけにした反発はあっても、それだけで相場全体が上昇基調に戻るとは考えにくいでしょう。**相場の関心は「どこまで伸びるか」から「いつ回収できるか」へ移りつつあり**、この視点の変化は当面続くと筆者は考えています。
ただ、東京市場の中身は悲観一色ではありません。30日は日経平均が大幅安となる一方、プライム市場では値上がり銘柄が値下がり銘柄を上回りました。売りがAI・半導体の主力株に集中する裏で、好業績の内需株や海運株には買いが入っています。指数の下落が市場全体の崩れを意味するとは限らないことは、頭に入れておくべきでしょう。売られる理由がはっきりした銘柄と、そうでない銘柄の差が開き始めている、というのが筆者の見立てです。もっとも、半導体に代わる新たな主役はまだ見当たらず、指数の本格回復には時間がかかりそうです。
もう一つの注目点は、11月3日の米中間選挙です。米国株には中間選挙後に上昇しやすいという経験則があり、1950年以降、S&P500は選挙後12カ月間ですべて上昇しています。もちろん過去のアノマリーにすぎず、選挙直後からの上昇を示すものでもありません。それでも、議会の勢力図が固まり、政策運営の不透明感が一つ晴れる意味は小さくないと筆者はみています。AI投資への疑念が選挙で消えるわけではありませんが、不確実性を嫌う市場にとって、先行きが見通しやすくなること自体が買い戻しのきっかけになり得るからです。選挙後の楽観論に頼り切るのは危ういものの、流れが変わる節目として意識しておく価値はあるでしょう。
中小型株に目を移すと、東証グロース250指数は30日に反落したものの、週間では3%超上昇し、前週までの下げに対する買い戻しは確認できました。気になるのは、その買いが広がりを欠いていることです。30日は値下がり銘柄が400を超え、売買代金も28日から3割以上減りました。回復局面入りと判断するのは、まだ早いでしょう。
一方で、AIやバイオ、蓄電関連、一部の超低位株では活発な値動きが続いています。短期資金は市場から引き揚げたのではなく、材料の鮮度と値動きの軽さを手掛かりに、個別材料株へ選別的に向かっているとみるのが自然です。指数が冴えない局面ほど、こうした資金の動きは鋭さを増しやすく、投機的な資金が絡む銘柄では急騰と急落が交錯する場面も増えそうです。指数はまず800近辺の回復が焦点で、10月20日の746近辺を割り込むようなら下値模索への警戒が必要です。値上がり銘柄数と売買代金が伴って増えるかどうかも見逃せません。
週明けは米半導体株安を受けて、下値を試す展開を想定しています。ただ、それが長い弱気相場の入口とは限りません。目先の下げに気を取られすぎず、選挙通過後の市場心理の変化と、中小型株へ資金が戻る兆しを冷静に追っていきたいところです。下げ局面で慌てて手放すより、相場の重心がどこへ移るのかを見極める時間と捉えたいものです。