
弁護士ドットコム(6027)
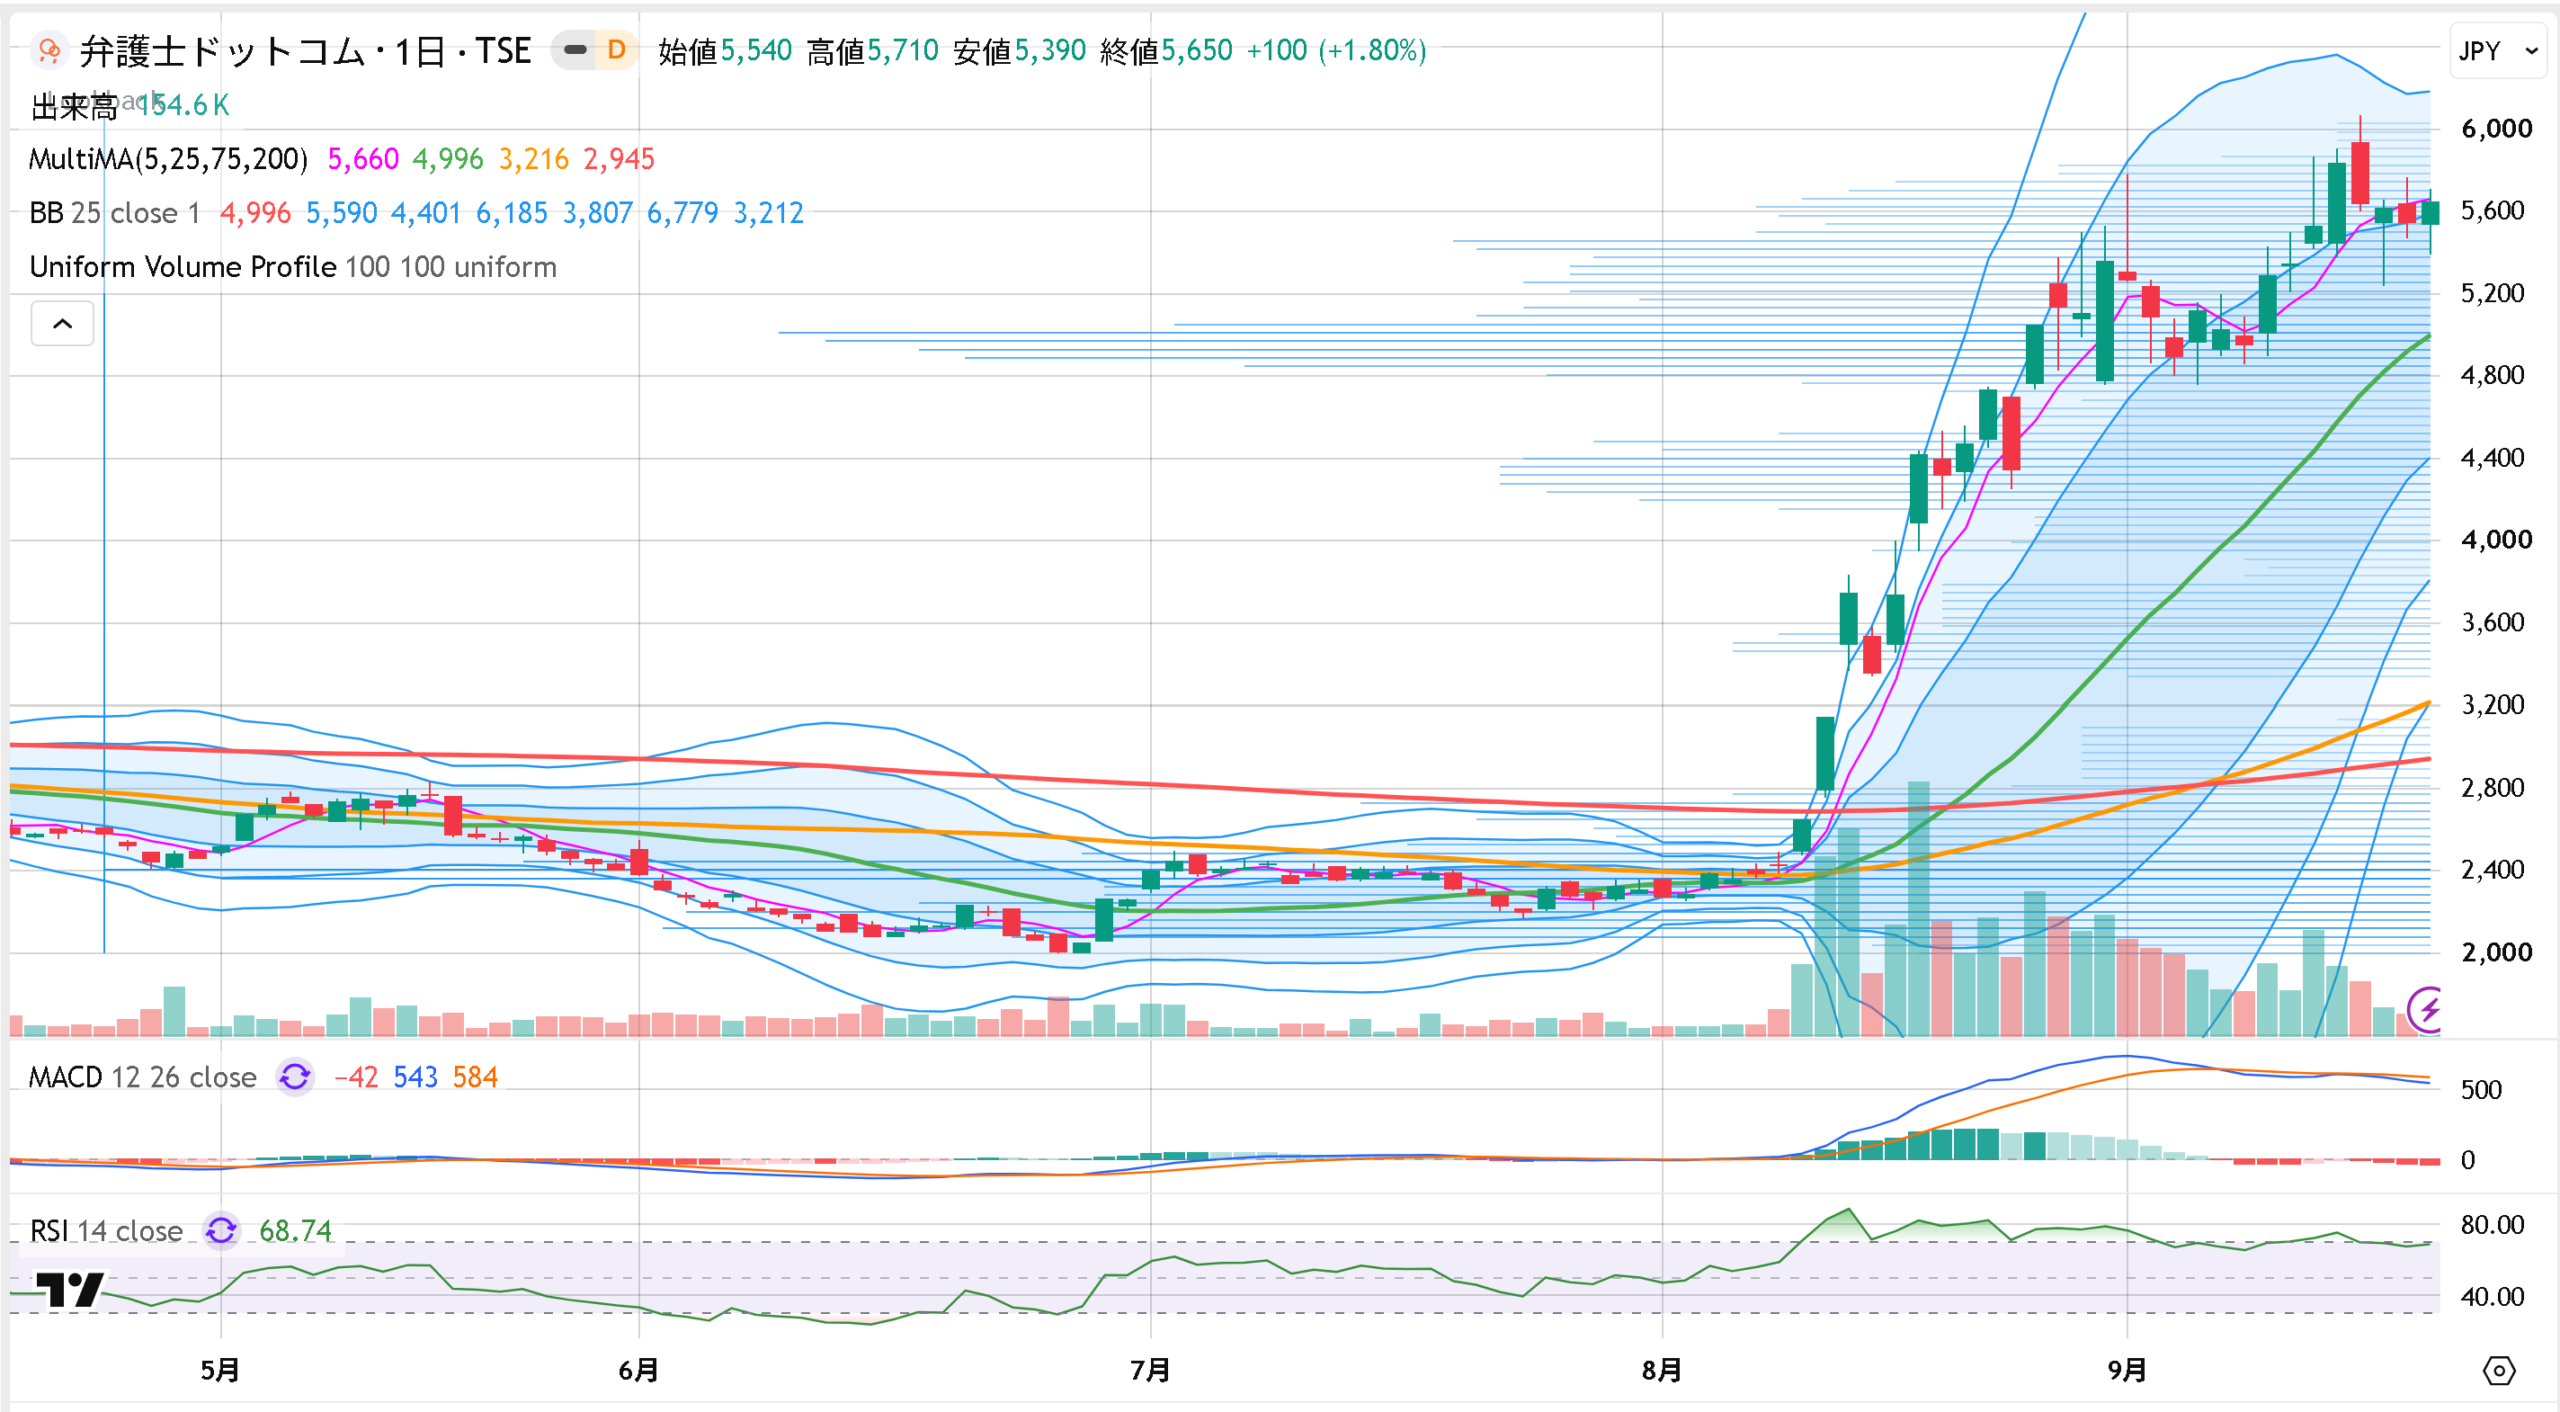
2026年9月18日の終値は5,650円(+100円)となっています
8月以降の弁護士ドットコム(6027)の相場には、それまでとは明らかに違う強さが見られます。6月安値からわずか数カ月で株価は3倍超に急伸し、9月には年初来高値を更新しました。好決算だけでは説明しきれないこの勢いの裏には、市場が同社を見る目そのものの変化があります。
同社は法律相談ポータル「弁護士ドットコム」と電子契約「クラウドサイン」を柱に、近年は独自の法律データを軸にした「LegalBrain」でリーガルテック・生成AI分野へと事業を広げています。
上昇の起点は8月12日発表の2027年3月期第1四半期決算です。売上高、営業利益ともに大幅な増収増益となり、主力のクラウドサイン事業も高い伸びを確認できる内容でした。決算発表後は出来高を伴って急伸し、これが今の上昇相場のきっかけとなっています。
ただ、ここまでの値上がりを好決算だけで説明するのは無理があります。株価をさらに押し上げているのは、同社に対する市場の見方そのものの変化です。
その中心にあるのがLegalBrainです。日本の法令や判例、ガイドライン、専門書籍などを統合したデータベースをもとに、AIが法務のリサーチや分析、資料作成までを支援します。7月には渥美坂井法律事務所への提供も始まり、実務での導入が進んでいます。
これまで弁護士ドットコムは、クラウドサインを成長軸とするSaaS企業として見られてきました。しかしLegalBrainの展開により、「電子契約の会社」から「独自の法律データを武器にAI市場を取り込む会社」へと、成長ストーリーが広がりつつあります。長年蓄積した法律情報をAI時代の競争力に変えられるとの期待が、新たな評価につながっているといえるでしょう。
市場環境も追い風です。生成AIによる既存SaaSの代替懸念が強まった反動から、8月以降はAIを自社サービスに取り込み成長へつなげる企業を見直す動きが広がっています。AI物色も半導体などのインフラ関連にとどまらず、実業務にAIを活かすソフトウェア企業へと裾野を広げつつあります。
こうした流れは弁護士ドットコムと相性がよく、8月末には「クラウドサイン書類管理」を開始、9月16日にはLegalBrainがClaude向けMCPコネクタに対応するなど、外部の生成AIからも同社の法情報基盤を利用できる方向へ展開が広がっています。
※ 弁護士ドットコム(6027)の日足
一方で株価は期待をかなり先取りしており、9月18日終値ベースのPERは約64倍、PBRは約17.6倍と高い評価水準にあります。今期も大幅増収増益を見込んでいますが、それを踏まえても割高感は否めず、現在の株価にはLegalBrainが将来の収益の柱に育つ期待まで織り込まれていると考えられます。
日足では、時価は5日線5,660円付近にあり、25日線4,996円、75日線3,216円を大きく上回っています。8月の急騰後も押し目を挟みながら高値圏を保っており、上昇トレンドに大きな崩れは見られません。ただしRSIは68.7と過熱感が意識される水準にあり、上値では9月15日高値6,070円が節目です。ここを出来高を伴って明確に上抜ければ勢いがつく一方、調整が続く場合は25日線と出来高の厚い5,000円前後が下値の焦点になりそうです。
今回の相場は好決算から始まったものの、その後を支えているのは業績だけではありません。クラウドサインという収益基盤に、LegalBrainを軸とした新たな成長期待が加わり、市場から見た同社の位置付けが変わりつつあります。上昇トレンドが続く間は無理に売りを急ぐ理由は見当たりませんが、急騰後だけに5,000円前後を維持できるかは注視が必要です。ここを明確に割り込むようなら、上昇相場の変化を意識すべき局面といえます。LegalBrainの普及が実際の収益成長に結びつくかどうかが、次の評価を左右しそうです。
弊社の有料レポートでは、この銘柄を6月から7月にかけて、株価が2,000円台前半で推移していた局面で複数回取り上げており、LegalBrainの事業進展とAI関連株としての再評価期待、そしてテーマ性の高さに着目し続けています。今後も弊社の有料レポートでは、こうした事業成長とテーマ性を兼ね備えた値幅取り候補を、詳細な分析とともに取り上げていく予定です。