
フリー(4478)
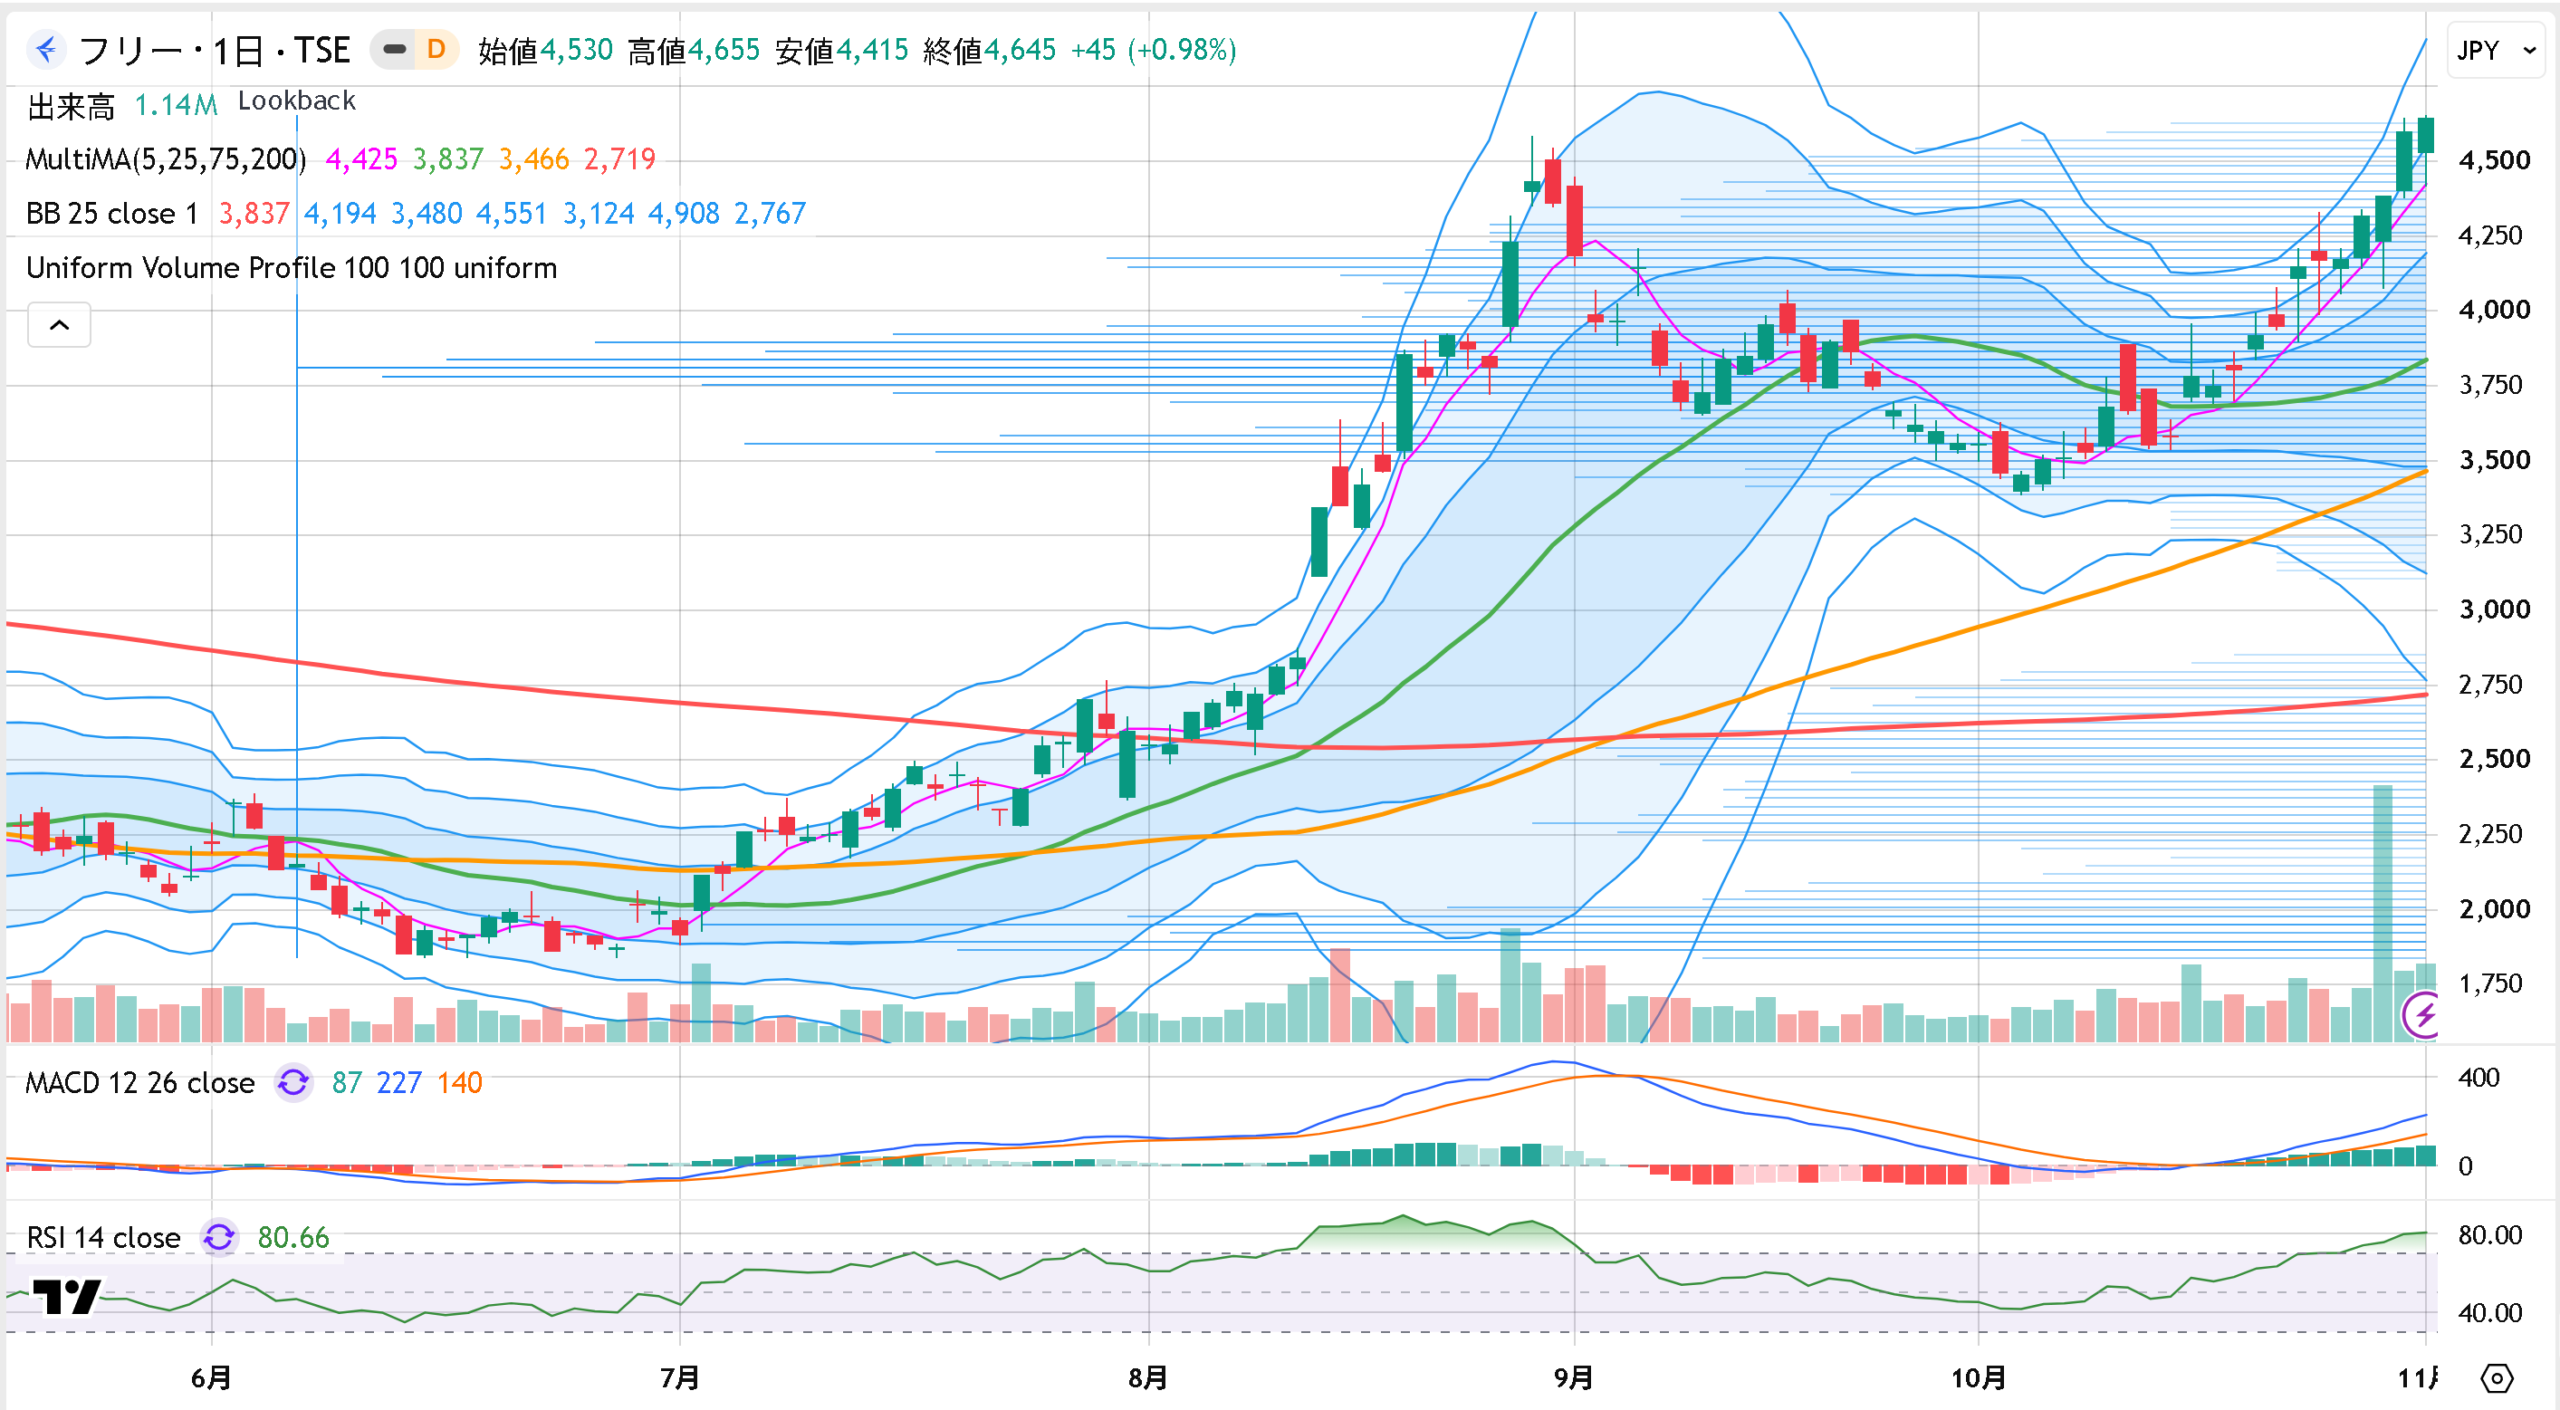
2026年11月2日の終値は4,645円(+45円)となっています
フリー(4478)は、高い売上成長に利益拡大が伴い始めたことで、企業価値の再評価が進んでいる注目銘柄です。AI・半導体関連株への巨額投資を巡る警戒感から、東京市場では不安定な値動きが続いていますが、同社株は8月の好決算をきっかけに急騰し、9月の調整を経て10月には再び上昇が加速。11月2日には年初来高値4,655円を付けました。収益性の改善が続くなら、さらなる上値を追う余地があると考えています。
同社は中小企業を中心に、会計、人事労務、請求、販売管理などを一体化するクラウドサービスを展開しています。内需DX、SaaS、AI活用という複数の成長テーマを持ちますが、今回の相場で注目したいのは、売上成長への期待だけでなく、利益成長を評価する動きが強まっていることです。
8月13日の決算では、高い売上成長を維持しながら収益性の改善が鮮明となり、翌期の調整後営業利益も約2.2倍を計画。成長投資を優先する段階から、利益を本格的に積み上げる段階への移行が示されました。最大50億円の自社株買いも発表され、翌日の株価はストップ高。8月末には4,360円まで上昇し、7月16日の終値2,480円から約76%高という急伸を演じました。
9月末には3,560円まで調整しましたが、10月に再び上昇へ転じ、月末には4,600円まで回復。8月につけた4,585円の高値を突破し、上昇相場は新たな段階に入りました。決算直後の買い人気が一巡しても、利益成長への期待は衰えず、改めて買いを呼び込む展開となっています。
※ フリー(4478)の日足
背景には、市場全体の資金循環もあります。AI・半導体関連への投資採算が疑問視されるなか、過熱した主力テーマからSaaS関連株へ資金を振り向ける動きが一部で見られました。ただし、同業株が一様に上昇したわけではありません。収益性の改善を具体的な数字で示した企業が選別される傾向も、フリーの強さにつながっていると考えられます。
また、水面下で動く投機系資金の動きにも特徴があります。7月時点では、業績改善と資金循環を手掛かりに、投機筋の介入を想定していました。その後は調整を挟みながらも上昇基調を維持しています。特に10月29日には約375万株の大商いを記録し、翌30日も上昇。利益確定売りをこなしながら、高値を切り上げる相場が続いています。
一方、バリュエーションには注意が必要です。11月2日の終値4,645円に対して時価総額は約2,777億円、PBRは約13倍。今期の売上計画に対するPSRも約5.3倍と、すでに高い成長期待が織り込まれています。割安感に乏しい水準ですが、同社は利益成長が本格化し始めた段階にあります。今後の利益拡大によって現在の株価評価を正当化できるかが、さらなる上昇の鍵となります。
株価は約4年半ぶりの高値圏にあります。まずは目先的には2022年につけた4,945円が次の上値の節目です。ここを明確に抜ければ、次は5,740円が視野に入ります。これら過去の高値を一つずつ超えられるかが今後の相場を考えるうえで重要なポイントです。
当面の焦点は、11月11日に予定される第1四半期決算です。株価の勢いからは、決算発表を待たずに4,945円の節目を試す展開も考えられます。その先の5,740円を視野に入れるには、利益成長が会社計画に沿って進んでいることが重要です。決算でその裏付けが得られれば、上昇相場の持続性に対する期待も一段と高まるでしょう。反対に、利益改善が市場の期待に届かなければ、高値圏にあるだけに調整が深まる可能性もあります。
フリーの上昇相場は、業績改善への期待だけでなく、その実現を確認する段階に入っています。 次回決算で収益力の向上が裏付けられれば、現在の高値圏を通過点として、さらに大きな上昇相場へ発展する可能性があると考えています。
弊社の有料レポートでは、本格的な上昇相場が始まる前の7月、株価2,400~2,500円台の段階からこの銘柄を複数回取り上げ、SaaS事業の成長性と収益性の改善、そして投機筋による上昇相場形成の可能性に着目してきました。今後も弊社の有料レポートでは、こうした業績面の裏付けと投機性を併せ持ち、短期的な値幅取りが期待できる銘柄を、詳細な分析とともに取り上げていく予定です。