
HENNGE(4475)
2026年10月23日の終値は2,470円(+204円)となっています
日経平均が大きく下げるなかでも、HENNGE(4475)の株価は上昇トレンドを崩さず、高値を更新しています。9月初旬に1,600円台まで調整した後は再び騰勢を強め、10月23日には一時2,539円まで上昇しました。6月下旬から続く相場は、ここへきて新たな局面に入ったといえそうです。
背景にあるのは、資金の向かう先の変化です。AI・半導体関連に売り圧力が強まる一方、一部のソフトウェア関連株には買いが入っています。6月以降、AI・データセンター設備関連に集中していた資金はSaaS関連などへ広がり、足元でもfreeeやマネーフォワードが底堅く推移しています。地合いが弱くても成長株が一律に売られているわけではなく、業績や材料を手掛かりにした選別が進んでいるとみています。
HENNGEは、まさにその選別買いの対象でしょう。主力の「HENNGE One」は継続課金収益を着実に積み上げ、8月の第3四半期決算でも増収増益とARRの拡大を確認しました。巨額の先行投資をどこまで回収できるか疑念が向かうAI設備投資関連とは異なり、すでに稼いでいる事業の成長を評価できます。この違いこそ、不安定な地合いでも買われる理由だと考えます。
~前回の記事~
 HENNGE(4475)、物色の流れが変わる中で業績の先行きと今後の相場を読む
前回記事(9月初旬)以降には、新たな材料も加わりました。10月20日の東証プライム市場への移行です。これに伴う公募増資と売出しを受け、10月初旬には株式供給の増加を嫌気した売りが膨らみました。しかし株価はその後持ち直し、公募株の受渡期日を通過した22日から急騰。23日は出来高が約549万株に膨らみ、終値は2,470円となりました。
この値動きには、短期資金を動かす投機筋の戦術も重なっているとみています。需給不安による売りが一巡するのを待ち、重しが外れたところで一気に上値を追う展開です。前回想定した、調整を挟みながら高値を更新していく相場が現実のものとなり、プライム移行という新たな材料が短期資金の流入をさらに後押ししたと考えられます。
一方、業績面から見た株価に割安感はありません。予想PERは約49倍、PBRは約19倍に達し、会社予想の営業増益率14.7%と比べても、将来の利益拡大への期待がかなり先取りされた水準です。ただ、継続課金型の事業は契約の積み上がりが将来収益に直結しやすく、足元の利益だけで成長余地を測るのは早計でしょう。現在の評価を支えるには、ARRの拡大に加え、利益成長の一段の加速が求められます。
※ HENNGE(4475)の日足
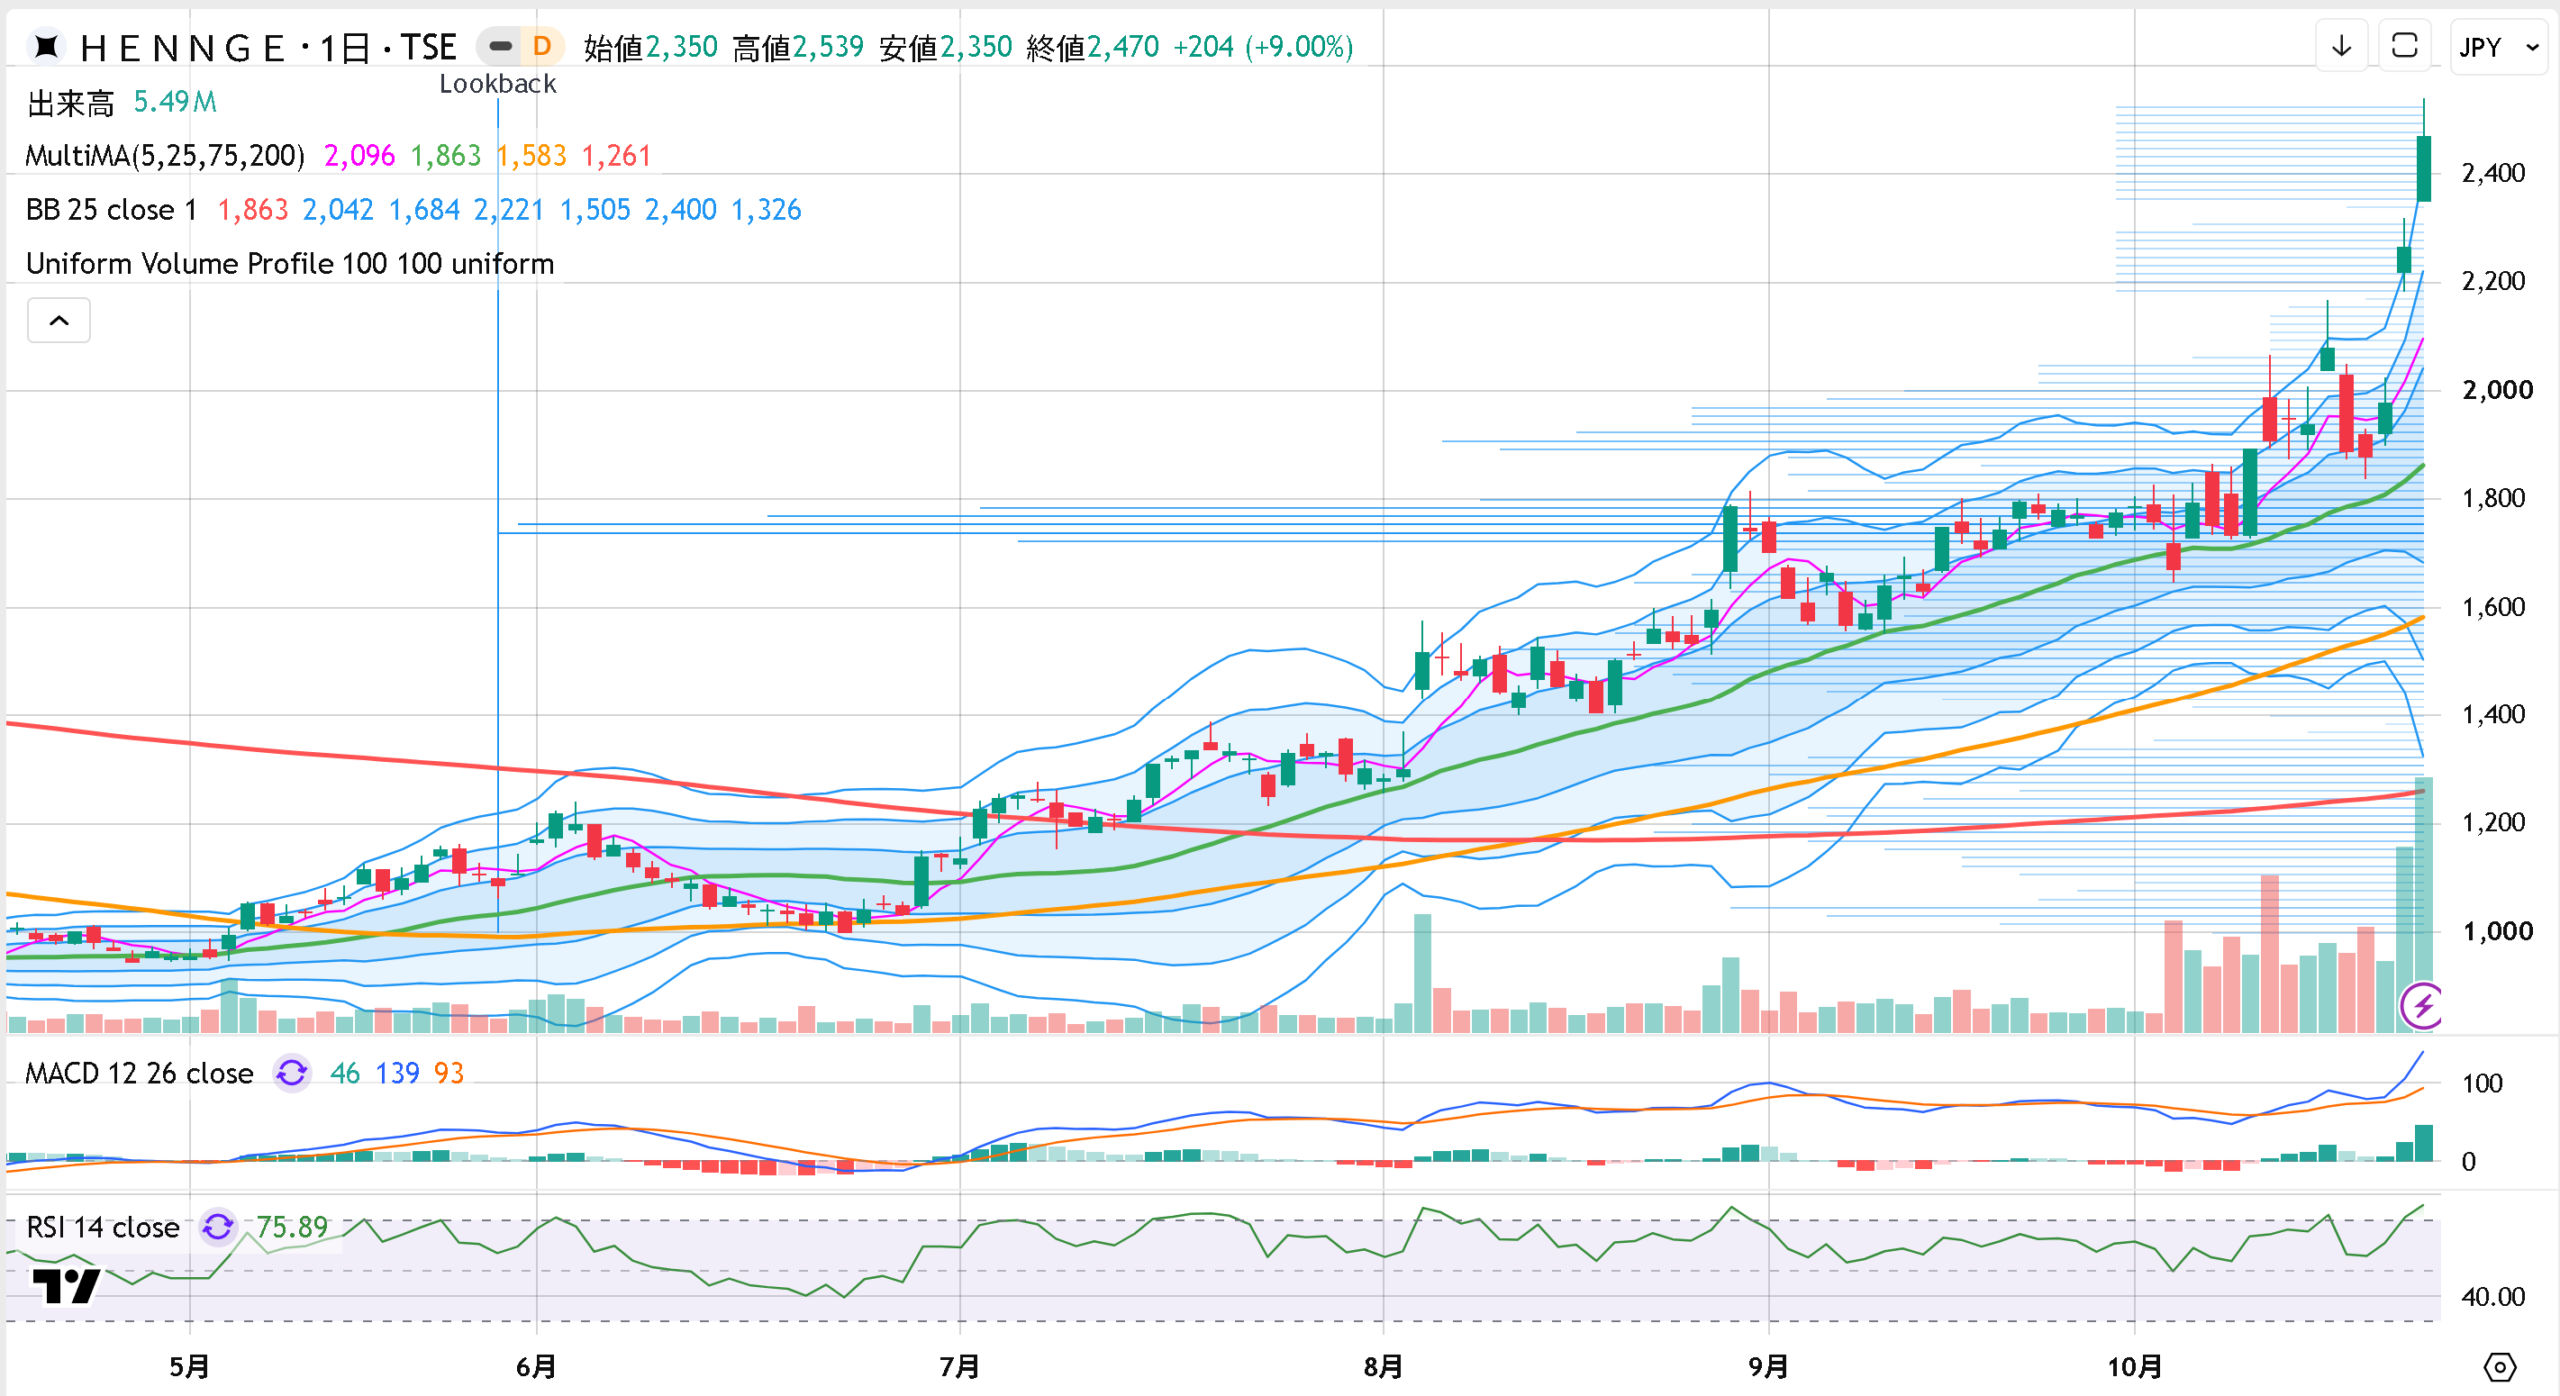
日足チャートでは25日・75日・200日移動平均線がそろって上向き、中期の上昇トレンドは鮮明です。10月は1,800~2,000円前後でのもみ合いを、出来高の急増とともに上抜けました。ただし25日線からの乖離率は約33%、RSIも75台と過熱感は強く、目先は急騰の反動に注意したいところです。まずは2,300円台を保てるかが焦点で、維持できれば買いの勢いは続いていると判断できます。割り込めば2,100~2,200円台への調整を想定し、そこでも下げ止まらなければ2,000円前後が次の下値目安となります。
次の注目材料は11月5日の通期決算です。来期の業績見通しに加え、10月に刷新したHENNGE Oneの新プランが契約単価やARRの伸びにつながるかに注目しています。
今回の上昇は、増資イベント通過による一過性の買い戻しにとどまらないと考えます。AI・半導体関連の調整が長引けば、市場は別の成長機会を探し、好業績株への資金シフトは続くでしょう。業績の伸びとプライム移行という二つの評価材料を持つHENNGEは、その有力な受け皿になり得ます。目先の過熱には注意が必要ですが、中期の上昇トレンドは続くとみており、調整をこなしながらの一段の高値更新を期待しています。
弊社の有料レポートでは、この銘柄を7月初旬の1,200円台前半の段階で取り上げており、HENNGE Oneを軸とした継続課金型の成長と、資金シフトのなかで強まる投機性の両面に着目し続けています。今後も弊社の有料レポートでは、こうした業績の裏付けと短期資金の流入余地を併せ持つ値幅取り候補を、詳細な分析とともに取り上げていく予定です。